十张图表读懂合同能源管理行业现状
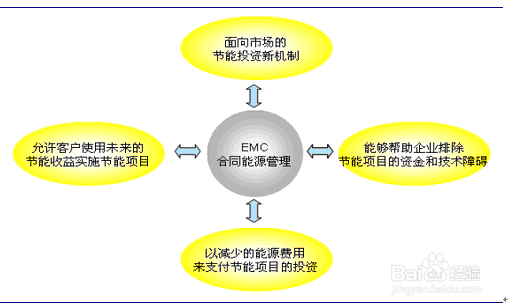
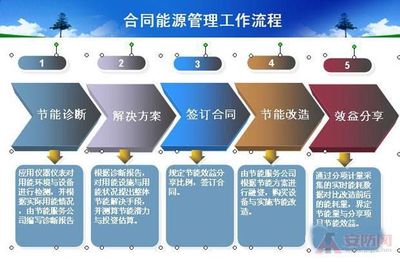
合同能源管理(Energy Management Contract,简称EMC)作为一种基于市场运作的节能机制,自引入中国以来,在政策驱动和市场需求的共同作用下,已成为节能服务产业的核心模式。本文通过十张关键图表,从市场规模、行业分布、企业格局、技术趋势等维度,为您解读合同能源管理行业的现状。
图表一:中国合同能源管理行业总产值及增速(2015-2023年)
该图显示,2015年至2023年,中国合同能源管理行业总产值从约1000亿元增长至超过5000亿元,年均复合增长率保持在15%左右。尽管受宏观经济影响,增速在2020年略有放缓,但整体呈现稳步上升态势,反映出行业从政策导入期步入快速成长期。
图表二:合同能源管理项目投资额构成(按领域)
饼图显示,工业领域占据合同能源管理项目投资的主导地位,占比约60%,主要包括电机系统节能、余热余压利用、工业锅炉窑炉改造等。建筑领域占比约25%,交通领域占比约10%,公共机构及其他领域占比约5%。工业节能仍是合同能源管理的主战场,但建筑和交通领域的潜力正在逐步释放。
图表三:合同能源管理行业企业数量及结构(2018-2023年)
柱状图表明,行业企业数量从2018年的约5000家增长至2023年的超过8000家。其中,民营企业占比超过70%,国有及国有控股企业占比约15%,外资企业占比约10%。行业集中度较低,CR10(前十大企业市场份额)不足20%,表明市场竞争激烈,中小企业居多。
图表四:合同能源管理主要商业模式分布(2023年)
条形图展示了四种主要模式:节能效益分享型占比55%,节能量保证型占比20%,能源费用托管型占比15%,融资租赁型占比10%。节能效益分享型仍是主流,但能源费用托管型等新型模式增速较快,反映出市场对风险分担和专业化服务的需求提升。
图表五:合同能源管理项目平均投资回收期分布
箱线图显示,合同能源管理项目平均投资回收期集中在3-5年,占比约50%;1-3年项目占比20%;5-8年占比20%;8年以上占比10%。工业项目回收期相对较短,建筑项目因改造复杂性回收期较长。较短的回收期有助于吸引社会资本,但部分长周期项目仍依赖政策支持。
图表六:合同能源管理行业融资渠道分布
环形图揭示,合同能源管理企业融资主要依赖银行贷款(45%),其次是自有资金(30%),融资租赁(10%),股权融资(8%),政府补贴(5%),债券(2%)。融资渠道单一仍是行业痛点,尤其是中小企业面临融资难、融资贵的问题。
图表七:合同能源管理政策支持力度变化(2010-2023年)
折线图显示,国家层面出台的合同能源管理相关支持政策累计超过200项,2010-2015年为密集出台期,2016年后政策更注重规范化和长效机制。税收优惠(免征增值税、所得税“三免三减半”)和财政奖励是主要支持手段,但政策落地效果因地区而异。
图表八:合同能源管理项目节能减碳贡献(2015-2023年)
面积图显示,合同能源管理项目累计形成年节能能力从2015年的约3000万吨标准煤增长至2023年的超过8000万吨标准煤,对应年减排二氧化碳约2亿吨。行业对实现“双碳”目标的贡献日益显著,尤其在工业能效提升方面。
图表九:合同能源管理行业技术分布(按节能技术)
散点图标识了主要技术领域:余热余压利用(25%)、高效电机(20%)、绿色照明(15%)、能量系统优化(12%)、建筑围护结构(10%)、可再生能源(8%)、其他(10%)。传统节能技术仍占主导,但数字化、智能化技术(如能源管理系统、物联网)的应用比例快速上升。
图表十:合同能源管理行业发展痛点调研结果
百分比堆积图显示,企业面临的主要痛点包括:融资困难(65%)、客户信用风险(55%)、技术人才短缺(50%)、政策不稳定(45%)、节能量测量争议(40%)。融资和信用问题最为突出,凸显了完善行业信用体系和金融支持的必要性。
综合十张图表,中国合同能源管理行业正处于规模扩张与质量提升并重的阶段。政策驱动、市场潜力、技术迭代共同推动行业向前,但融资瓶颈、信用体系不完善、商业模式创新不足等问题依然制约发展。随着“双碳”目标深入推进和绿色金融体系完善,合同能源管理有望在工业、建筑、交通等领域发挥更大作用,行业集中度将逐步提高,数字化和综合能源服务成为新趋势。企业需加强风险管控、拓展融资渠道、提升技术能力,以把握市场机遇。
如若转载,请注明出处:http://www.hysccd.com/product/27.html
更新时间:2026-10-30 14:28:38